Escuchar el artículo
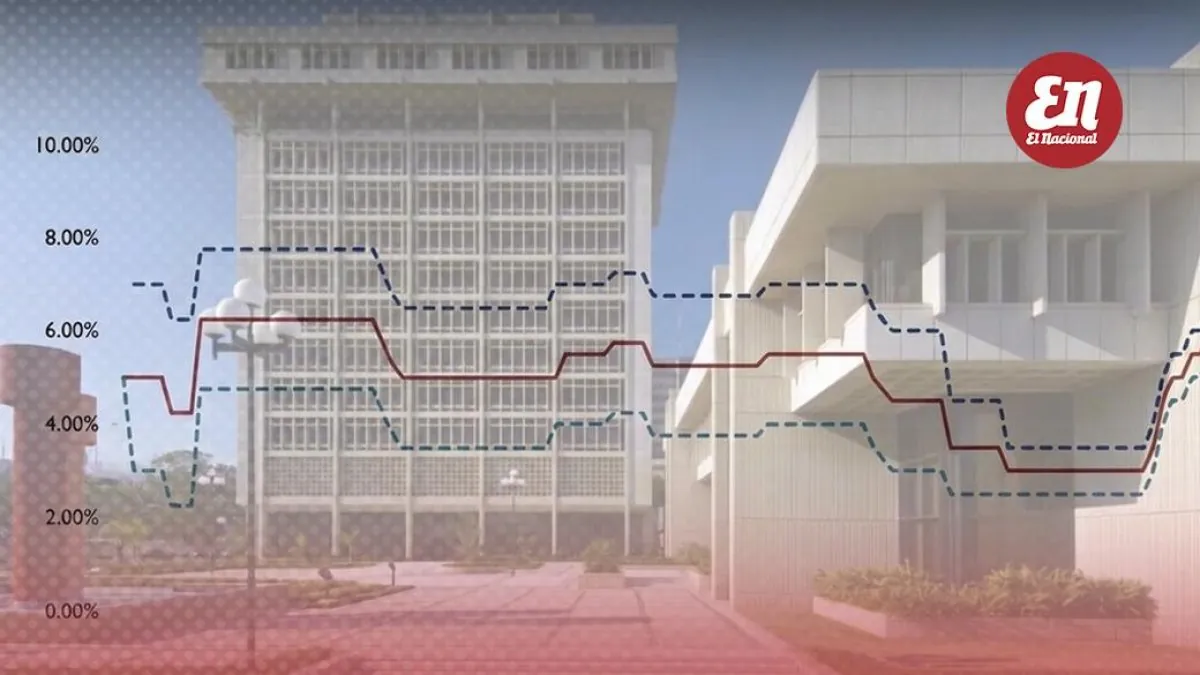
Reserva Federal El economista y consultor Juan Carlos López Pérez sostiene que es "inevitable" un ajuste por parte del Banco Central dominicano en su próxima reunión de política monetaria, prevista para finales de septiembre, posiblemente en 25 puntos básicos, para llevarla de 5.25 % a 5.50 % La Tasa de Política Monetaria (TPM) funge como un valor de referencia para las operaciones de corto plazo de las entidades de intermediación financiera, condicionando las decisiones de consumo, ahorro e inversión de los agentes económicos.
Claves del anuncio
Alexis Alvarez Rodriguez 17.09.2026 | 11:33 17.09.2026 | 11:38 La subida de la tasa de política monetaria (TPM) por parte del Banco Central de la República Dominicana (BCRD) luce inevitable, ante el aumento de 25 puntos básicos dispuesto ayer por la Reserva Federal de Estados Unidos (Fed), según el economista y consultor Juan Carlos López Pérez.
La Fed elevó su tasa de referencia que estaba fijada por más de tres años, desde un rango de 3.50 % – 3.75 % hasta 3.75 % – 4.00 %.
Impacto económico
Mientras, en República Dominicana, el Banco Central mantiene la Tasa de Política Monetaria (TPM) en 5.25 %.
López sostuvo a El Nacional que, bajo este escenario, el órgano rector dominicano tendría que ajustar su tasa en su próxima reunión de política monetaria, prevista para finales de septiembre, posiblemente en 25 puntos básicos, para llevarla de 5.25 % a 5.50 %.
Proyecciones
Explica que si Estados Unidos aumenta sus tasas y República Dominicana las mantiene sin cambios, la brecha entre ambos mercados se reduciría, ya que el diferencial de tasas funciona como uno de los elementos que hacen atractivas las inversiones denominadas en pesos.
Además, una reducción de esa brecha podría modificar los flujos de capital y generar presiones sobre el mercado cambiario, en momentos en que el peso dominicano ha registrado una apreciación sostenida. “La respuesta del Banco Central dominicano es casi inevitable que sea subir la tasa.
Esto, también por una razón de diferencial de tasas.
Actualmente, la diferencia de tasa es como 1.5 %.
Y, si Estados Unidos sube y aquí no sube, entonces va a bajar la diferencia de tasas y eso podría llevar a movimientos cambiarios del tipo de cambio.
Es decir, que el peso cambie su dinámica, que lleva ocho meses apreciándose”, expresó.
La TPM local permanece en 5.25 % desde las reducciones acumuladas de septiembre y octubre de 2025, mientras la tasa de facilidad permanente de expansión de liquidez se encuentra en 5.75 % y la de depósitos remunerados de corto plazo en 4.50 %.
Impacto en empresas y dominicano de a “pie” El aumento de la TPM también tendría incidencia sobre las otras tasas de referencia del Banco Central.
El economista explicó que normalmente un incremento de la tasa de política monetaria se transmite a las tasas de las facilidades permanentes y a los instrumentos utilizados para administrar la liquidez del sistema financiero.
En términos para el dominicano de a pie y empresas, el primer canal de transmisión de una eventual subida de la TPM sería el costo del crédito, indica López, Las tasas de préstamos personales, hipotecarios, comerciales y otros financiamientos podrían enfrentar mayores costos si el incremento de la tasa oficial se traslada a las tasas bancarias.
Pero, el impacto dependerá de la magnitud y duración de los ajustes posteriores. “Una primera manifestación siempre es que eso se traduzca a las tasas de mercado, a la tasa de los préstamos, sobre todo, que es lo que le importa a la gente.
Este impacto sobre los deudores dependerá de si el ajuste se limita a 25 puntos básicos o si posteriormente se producen nuevos aumentos", manifestó.
Otras presiones sobre la tasa dominicana El especialista también advirtió que las presiones sobre las tasas dominicanas no provienen exclusivamente de los movimientos que hace la Fed.
Los rendimientos de los bonos del Tesoro estadounidense han aumentado, con el título a 10 años alrededor de 5 % al 15 de septiembre y el de 30 años en 5.36 %, niveles que inciden directamente sobre el costo del financiamiento internacional.
Esto representa un desafío para el Gobierno dominicano, debido a que los bonos soberanos del país toman como referencia los rendimientos de los títulos estadounidenses, además del riesgo país.
Un aumento de esos rendimientos puede encarecer las nuevas emisiones de deuda y las operaciones de refinanciamiento.
El economista explicó que esta situación cobra importancia ante los vencimientos de deuda externa previstos para los próximos meses, que obligarán al Gobierno a acudir nuevamente a los mercados para captar recursos y refinanciar obligaciones.
A su juicio, el escenario internacional apunta hacia un período de tasas relativamente elevadas, aunque el efecto sobre República Dominicana podría verse parcialmente compensado por factores internos, entre ellos el comportamiento del tipo de cambio y la moderación de algunas presiones inflacionarias.
En agosto, la inflación interanual dominicana se situó en 5.13 %, mientras la inflación subyacente alcanzó 4.76 %, ambas todavía dentro de un entorno en el que la política monetaria debe equilibrar las presiones de precios con el comportamiento de la actividad económica.
La meta del BCRD es de 4% ±1 punto porcentual.
El economista sostuvo que, si la inflación continúa moderándose y el crecimiento económico mantiene su ritmo, no necesariamente se requeriría una secuencia prolongada de aumentos de tasas.
Explicó que el objetivo sería compensar el movimiento de la Fed y preservar las condiciones monetarias y cambiarias, más que iniciar un ciclo agresivo de endurecimiento monetario.
Con información de El Nacional.